BSPB

Product Design

2026

Снижение барьера входа в кредитную заявку

Как я снижала барьеры входа в сценарий оформления кредита в PWA и мобильном банке BSPB

Как я снижала барьеры входа в сценарий оформления кредита в PWA и мобильном банке

Summary

Я переработала первые шаги кредитного сценария в банковском PWA и мобильном приложении. Пользователи бросали воронку на старте — интерфейс создавал ощущение необратимости и не давал контроля. Я переосмыслила вход в сценарий, подняла обнаруживаемость ключевых действий и упростила визуальную иерархию экрана.

Я переработала первые шаги кредитного сценария в банковском PWA и мобильном приложении. Пользователи бросали воронку на старте — интерфейс создавал ощущение необратимости и не давал контроля. Я переосмыслила вход в сценарий, подняла обнаруживаемость ключевых действий и упростила визуальную иерархию экрана.

О проекте

Продукт — цифровая кредитная заявка в банке BSPB (PWA + мобильное приложение). Основная проблема бизнеса: низкая конверсия на первых шагах воронки. Пользователи уходили ещё до заполнения формы.

Моя роль: Product Designer — от анализа проблемных точек и формулирования гипотез до проектирования решений для начала сценария.

Проблема

Три конкретных барьера на старте:

CTA звучал как финальное действие. Кнопка «Оформить заявку» в PWA воспринималась как обязательство, а не как начало процесса. Пользователь ещё не готов — а интерфейс уже давит.

Нейминг скрывал многошаговость. Формулировка «Оформить заявку» задавала рамку одного финального действия — пользователь не считывал, что впереди ещё несколько шагов, и терял ощущение контроля над процессом. Цитата пользователя из интервью: «Я не знаю, сколько мне шагов придумал банк».

Ключевые действия не обнаруживались. Только 17% пользователей взаимодействовали с каруселью карт, ~25% — с выбором лимита. Проблема не в интересе, а в визуальной подаче.

CTA звучал как финальное действие. Кнопка «Оформить заявку» в PWA воспринималась как обязательство, а не как начало процесса. Пользователь ещё не готов — а интерфейс уже давит.

Нет ощущения контроля. Сценарий многошаговый, но это нигде не считывалось. Цитата пользователя из одного из проведенных интервью: «Я не знаю, сколько мне шагов придумал банк».

Ключевые действия не обнаруживались. Только 17% пользователей взаимодействовали с каруселью карт, ~25% — с выбором лимита. Проблема не в интересе, а в визуальной подаче.

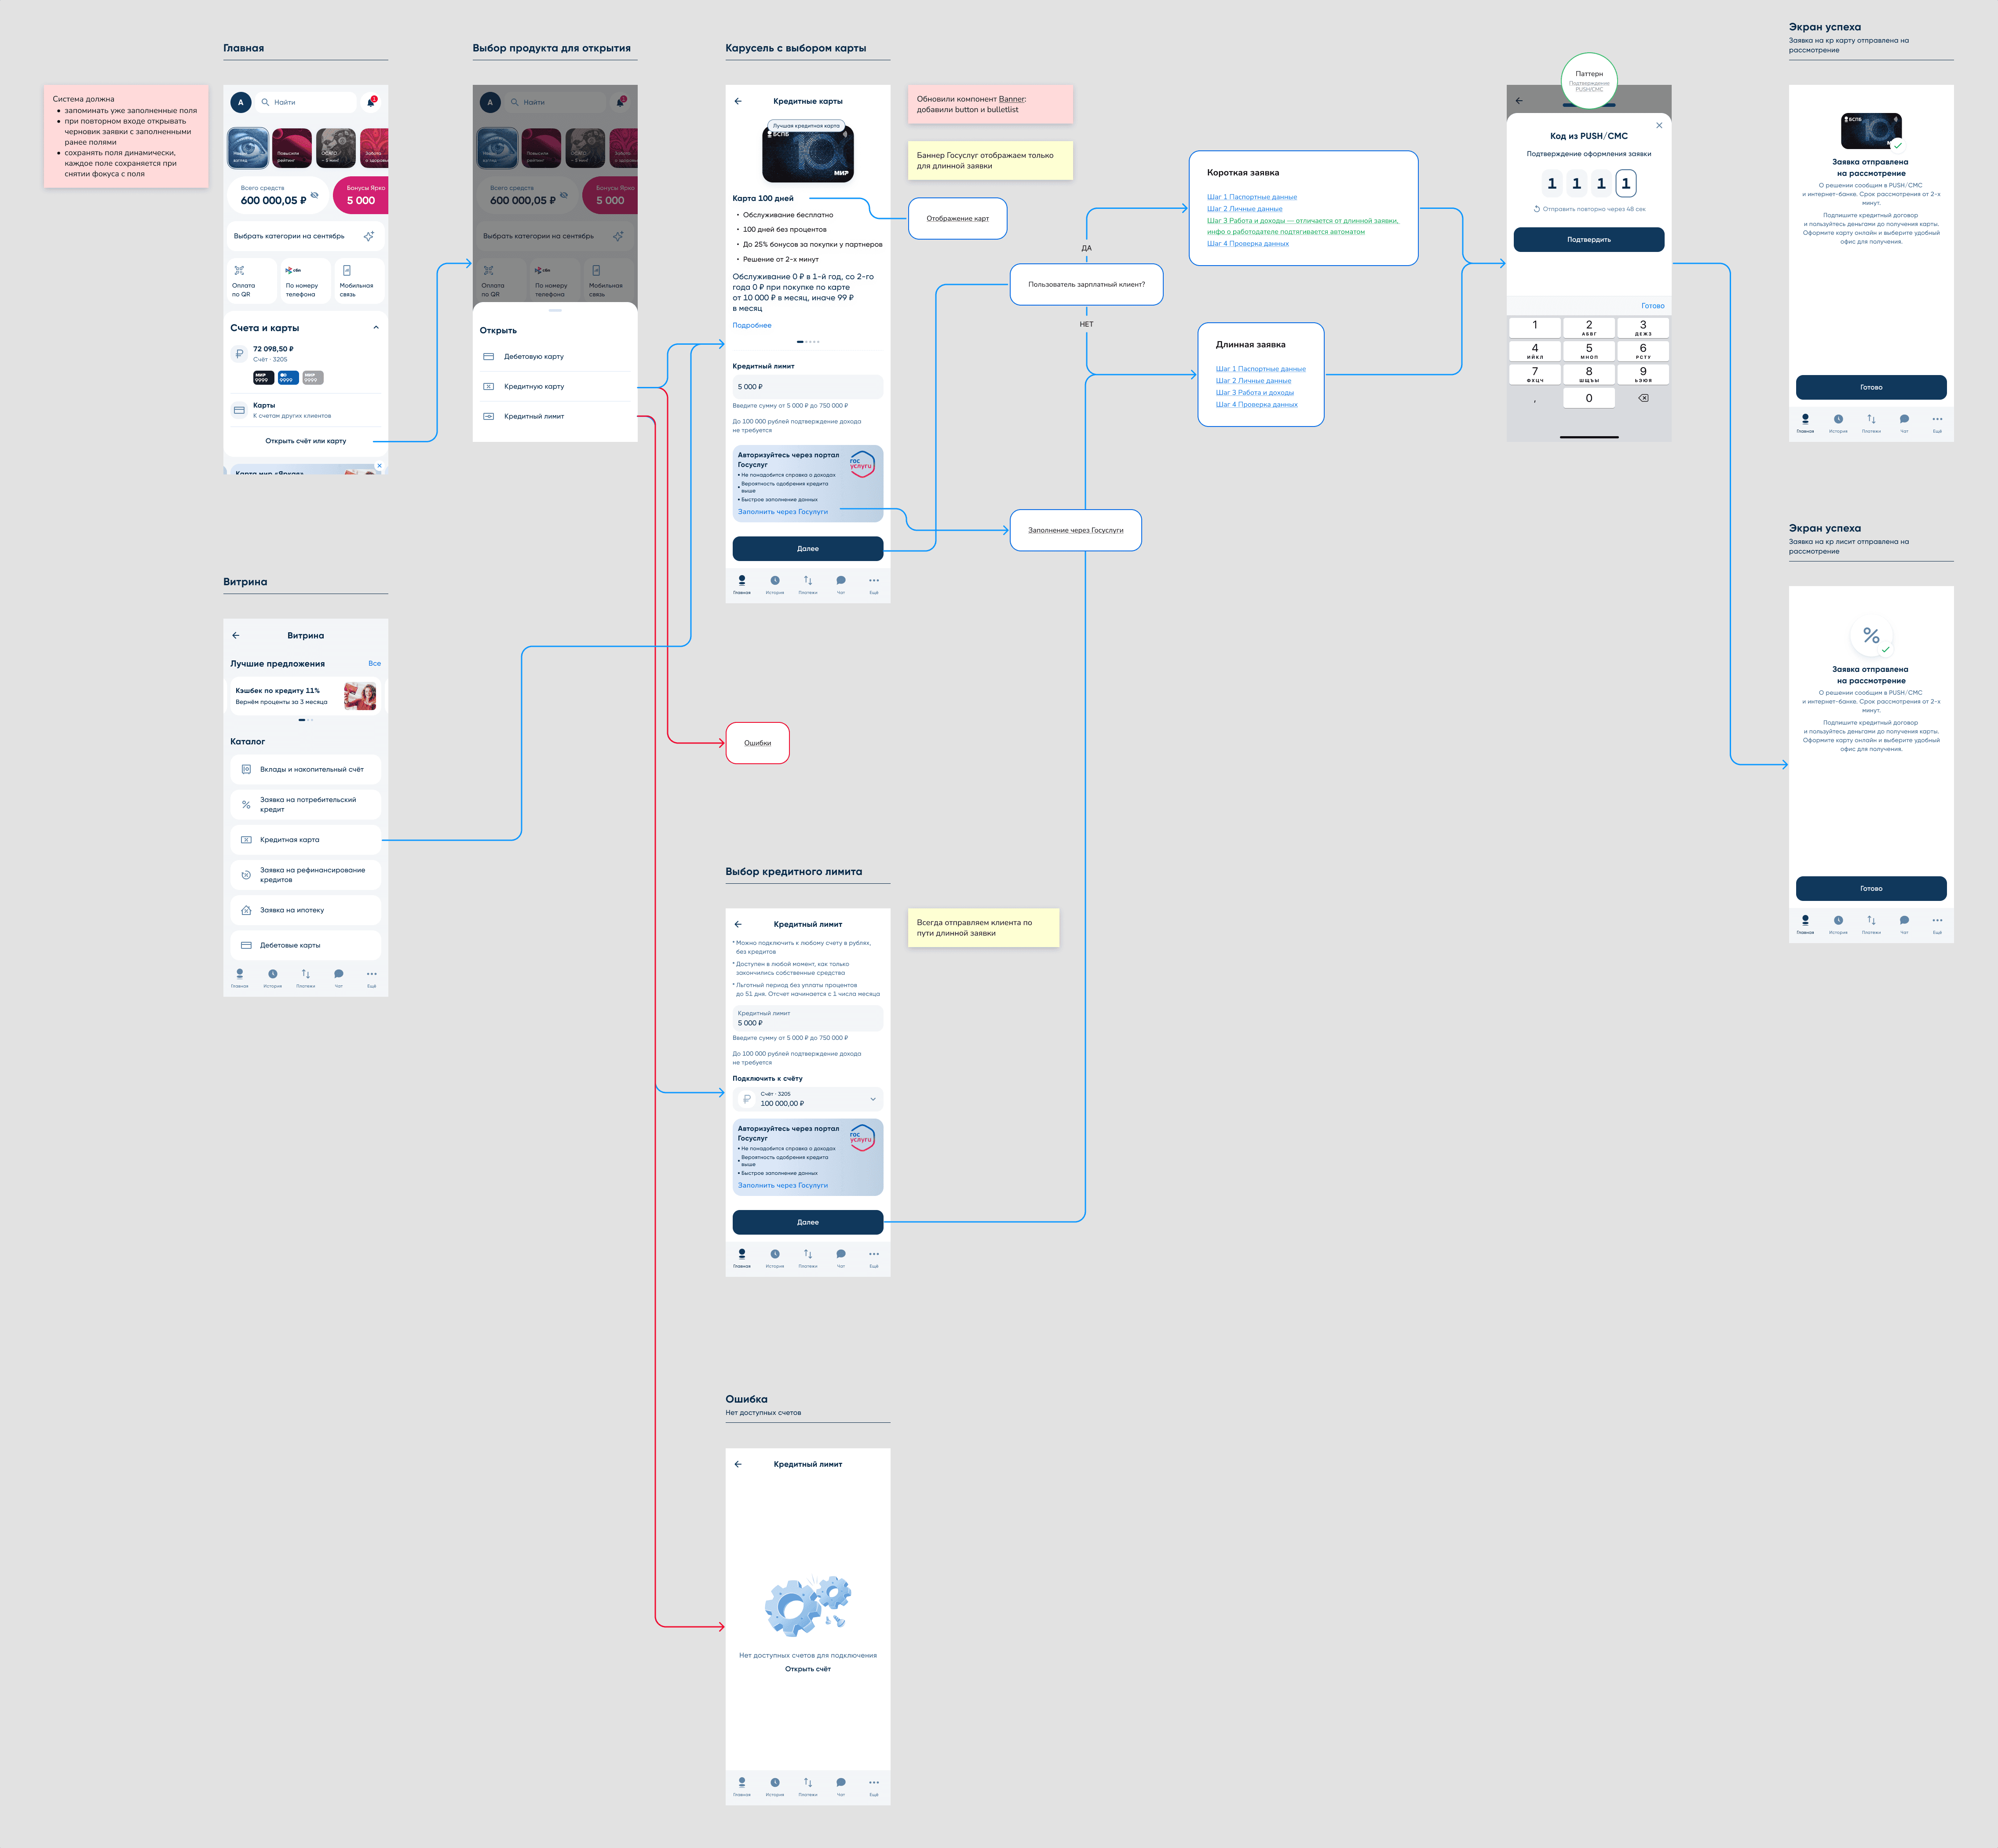
Актуальная карта флоу

Решение

(1) Смягчение входа в сценарий

Было: CTA «Оформить заявку», звучит категорично и финально.

Стало: Переформулировала вход как нейтральный следующий шаг «Далее». Сместила фрейминг с «оформления кредита» на изучение условий.

Зачем: В кредитных сценариях порог тревожности на старте — главный враг конверсии. Мягкий вход снижает воспринимаемый риск и позволяет пользователю начать без ощущения необратимости.

Мобилка: было

Мобилка: стало

Десктоп: было

Десктоп: стало

(2) Обнаруживаемость выбора карты

Было: Одна компактная карточка, индикатор прокрутки далеко от неё — блок не считывался как интерактивный.

Стало: Карусель с частичным показом следующей карты

Зачем: Паттерн «peek» — стандартный приём повышения обнаруживаемости в мобильных интерфейсах. Пользователь видит, что есть выбор, без дополнительных подсказок.

Мобилка: примеры экранов, когда есть одна карта, две карты и больше двух

Десктоп: когда больше трех карт — уходят в карусель

(3) Выбор лимита выше по экрану

Было: Блок выбора лимита находился низко, терялся среди вторичной информации.

Стало: Перенесла ближе к началу + добавила ползунок вместо ручного ввода.

Зачем: Ключевое действие должно быть в зоне первого внимания. Ползунок снижает friction ввода и делает выбор тактильным.

(4) Расчистка экрана

Было: Служебная информация о подтверждении дохода и преимущества карты конкурировали за внимание с основными действиями.

Стало: Подтверждение дохода ушло в тултип, преимущества — в отдельный блок. Экран стало проще сканировать.

Зачем: В финтехе визуальный шум на экране заявки напрямую влияет на когнитивную нагрузку и вероятность отказа.

Раскрытие тултипа с условием по лимиту

Результат

Метрики конверсии на момент проектирования не были доступны. Но с точки зрения продукта, изменения были направлены на:

  • снижение когнитивной нагрузки на первом экране;

  • рост обнаруживаемости ключевых действий (выбор карты и лимита);

  • снижение воспринимаемого барьера входа в воронку.

Следующий шаг — валидация через completion rate первых шагов, взаимодействие с каруселью и ползунком, а также A/B-тест формулировки CTA.

Метрики конверсии на момент проектирования не были доступны. Но с точки зрения продукта, изменения были направлены на:

  • снижение когнитивной нагрузки на первом экране;

  • рост обнаруживаемости ключевых действий (выбор карты и лимита);

  • снижение воспринимаемого барьера входа в воронку.

Следующий шаг — валидация через completion rate первых шагов, взаимодействие с каруселью и ползунком, а также A/B-тест формулировки CTA.

Что я вынесла

В финтехе UX-барьер часто возникает до формы. Пользователь оценивает процесс — насколько он понятен, безопасен, обратим — и только потом решает, двигаться ли дальше. Хороший кредитный сценарий — это не про удобство полей, а про доверие и контроль.

Кейс выше — только вход в заявку из 4 шагов, один сценарий из целой системы. Задача охватывала мобильную и десктопную версии PWA, а также Android-приложение. Полный масштаб — на скрине ниже, а подробнее могу показать в Figma на созвоне.

Скриншот сценария в Figma

Скриншот сценария в Figma

Скриншот сценария в Figma

Ищу команду, где дизайн влияет на продукт.
Открыта к предложениям, напишите мне.

Юлия Худякова

Белград, Сербия

2026

Ищу команду, где дизайн влияет на продукт.
Открыта к предложениям, напишите мне.

Юлия Худякова

Белград, Сербия

2026